Akuntansi memiliki peran penting dalam kehidupan organisasi dan dunia usaha. Melalui akuntansi, berbagai transaksi dicatat, dikelompokkan, diringkas, dan disajikan menjadi informasi yang membantu pengambilan keputusan. Informasi tersebut dibutuhkan oleh pemilik usaha, manajemen, investor, kreditur, pemerintah, dan pihak lain yang berkepentingan. Karena itu, akuntansi tidak dapat dipisahkan dari kebutuhan akan informasi yang jelas, terukur, dan dapat dipertanggungjawabkan.
Di Indonesia, masyarakat mengenal berbagai praktik akuntansi, termasuk akuntansi konvensional dan akuntansi syariah. Keduanya sama-sama berkaitan dengan pencatatan serta pelaporan aktivitas keuangan. Namun, keduanya memiliki perbedaan dalam landasan pemikiran, orientasi, dan prinsip yang digunakan ketika menilai suatu aktivitas ekonomi. Perbedaan tersebut menjadi penting, terutama ketika akuntansi diterapkan pada lembaga yang menjalankan kegiatan berdasarkan prinsip syariah.
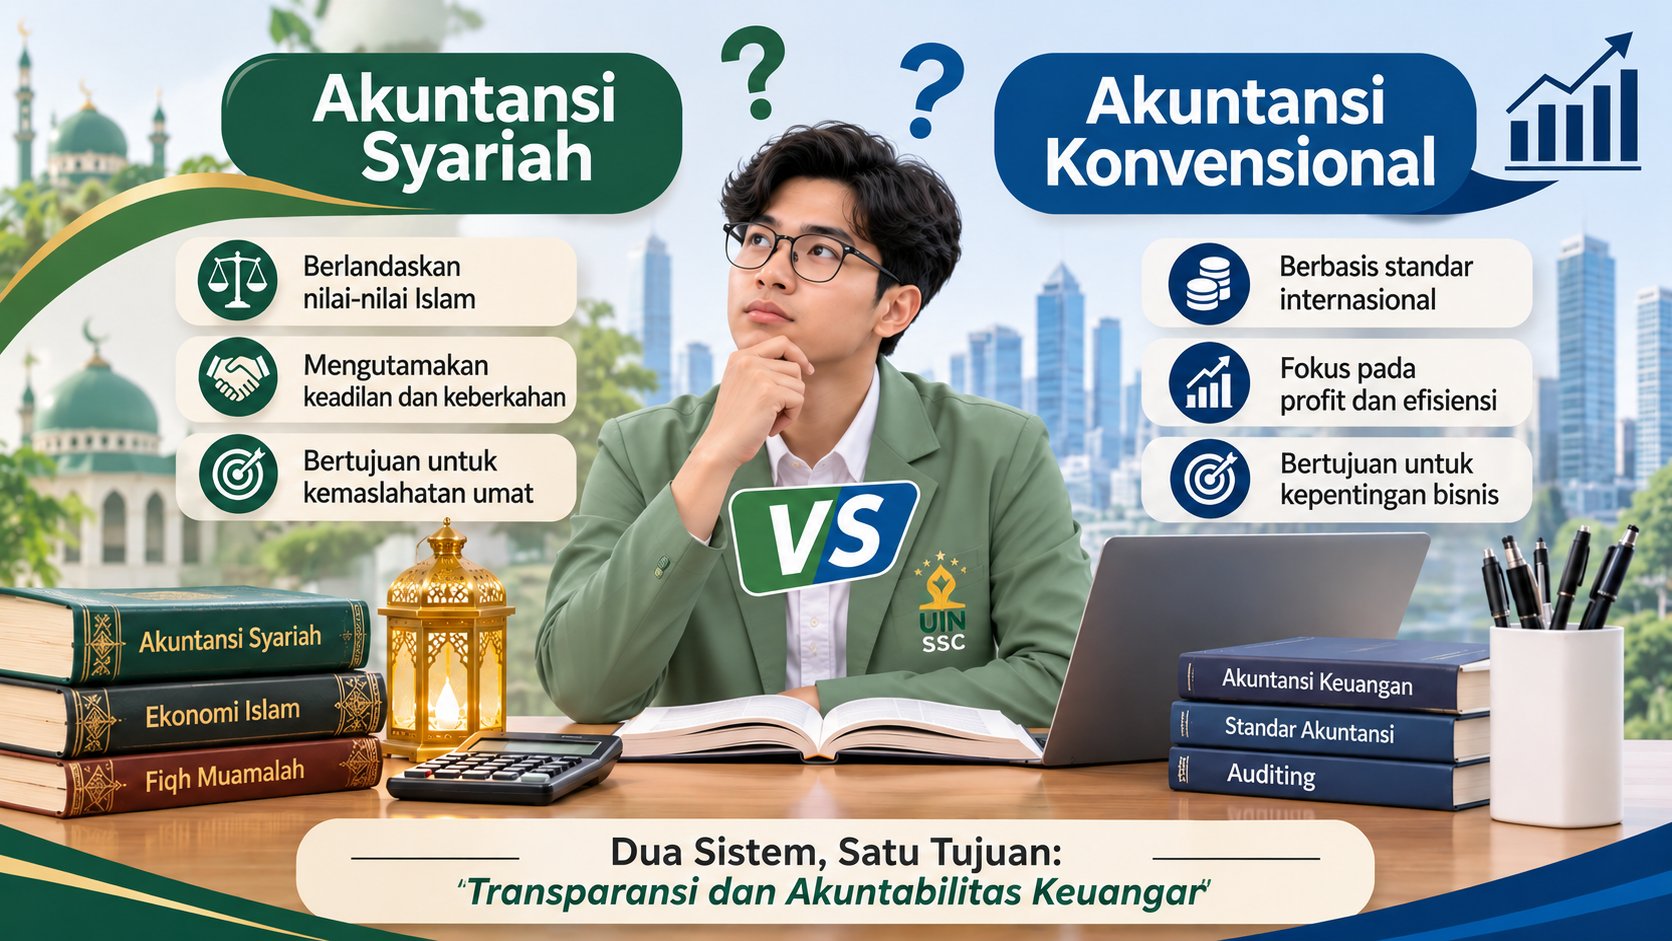
Akuntansi konvensional berkembang dengan kerangka dan standar akuntansi yang digunakan secara luas dalam dunia bisnis. Fokus utamanya adalah menyediakan informasi keuangan yang relevan dan andal bagi para pengambil keputusan. Sementara itu, akuntansi syariah juga memperhatikan kebutuhan informasi keuangan, tetapi penerapannya mempertimbangkan prinsip-prinsip syariah, seperti keadilan, amanah, transparansi, serta karakteristik akad dan transaksi yang sesuai dengan ketentuan Islam.
Perbedaan tersebut tidak berarti bahwa salah satu sistem tidak membutuhkan ketelitian atau pertanggungjawaban. Keduanya memerlukan pencatatan yang sistematis dan informasi yang dapat dipercaya. Hal yang membedakan adalah kerangka nilai dan ketentuan yang menjadi pertimbangan dalam aktivitas ekonomi serta pelaporannya. Dengan memahami dasar tersebut, mahasiswa dan masyarakat dapat melihat akuntansi secara lebih luas, bukan sekadar kegiatan menghitung angka.
Bagi mahasiswa Akuntansi Syariah, pemahaman mengenai kedua pendekatan ini menjadi bekal penting. Mereka perlu mengetahui konsep umum akuntansi sekaligus memahami karakter transaksi syariah. Pengetahuan tersebut membantu calon profesional mengenali kebutuhan lembaga, menerapkan perlakuan akuntansi yang tepat, dan menjaga integritas dalam menjalankan pekerjaan.
1. Landasan dan Prinsip yang Mendasari
Perbedaan pertama dapat dilihat dari landasan yang digunakan. Akuntansi konvensional berpedoman pada kerangka konseptual dan standar akuntansi yang berlaku pada lingkungan atau yurisdiksi tempat entitas beroperasi. Standar tersebut mengatur bagaimana transaksi diakui, diukur, disajikan, dan diungkapkan. Tujuannya adalah menghasilkan informasi yang berguna bagi pengguna laporan keuangan dalam menilai kondisi serta kinerja suatu entitas.
Akuntansi syariah juga membutuhkan standar dan pedoman akuntansi, tetapi penerapannya harus memperhatikan prinsip syariah. Prinsip tersebut antara lain larangan riba, gharar yang berlebihan, dan maysir, serta tuntutan keadilan, keterbukaan, dan tanggung jawab. Prinsip-prinsip ini memengaruhi bentuk transaksi yang dijalankan, akad yang digunakan, serta informasi yang perlu diperhatikan dalam pencatatan dan pelaporan.
Nilai amanah menjadi salah satu dasar penting dalam akuntansi syariah. Pihak yang mengelola dana memiliki tanggung jawab untuk menggunakan dan melaporkan dana secara benar. Nilai shiddiq menekankan kejujuran dalam menyampaikan informasi, sedangkan keadilan mengarahkan agar hak dan kewajiban para pihak diperlakukan secara proporsional. Nilai-nilai tersebut tidak hanya menjadi slogan, tetapi perlu tercermin dalam proses kerja dan pertanggungjawaban.
Meski memiliki landasan yang berbeda, akuntansi konvensional juga menekankan kejujuran, transparansi, dan akuntabilitas melalui prinsip profesional serta standar yang berlaku. Oleh karena itu, perbandingan keduanya sebaiknya tidak dilakukan dengan anggapan bahwa akuntansi konvensional mengabaikan etika. Perbedaan utamanya terletak pada adanya ketentuan syariah sebagai pertimbangan khusus dalam akuntansi syariah.
Dengan memahami landasan tersebut, mahasiswa dapat melihat bahwa akuntansi bukan sekadar teknik administratif. Setiap sistem memiliki tujuan dan konteks penerapan. Akuntan perlu memahami standar yang relevan, karakteristik organisasi, serta aturan yang mengikat transaksi agar informasi yang dihasilkan tepat dan dapat dipertanggungjawabkan.
2. Tujuan dan Orientasi Pelaporan Keuangan
Secara umum, kedua pendekatan bertujuan menyediakan informasi keuangan yang bermanfaat. Laporan keuangan membantu pengguna menilai posisi keuangan, kinerja, dan arus kas entitas. Informasi tersebut menjadi dasar untuk membuat keputusan ekonomi, mengevaluasi pengelolaan sumber daya, dan menilai tanggung jawab manajemen.
Dalam akuntansi konvensional, perhatian utama pelaporan keuangan umumnya diarahkan pada kebutuhan pengguna dalam mengambil keputusan ekonomi. Informasi mengenai aset, liabilitas, ekuitas, pendapatan, beban, dan arus kas disusun berdasarkan standar yang berlaku. Pengguna dapat memanfaatkan laporan tersebut untuk menilai kemampuan entitas menghasilkan arus kas, memenuhi kewajiban, dan mempertahankan kelangsungan usahanya.
Akuntansi syariah juga menyajikan informasi mengenai posisi dan kinerja keuangan, tetapi pertanggungjawaban dan kepatuhan syariah menjadi perhatian penting. Pengguna perlu memperoleh gambaran tentang transaksi yang dilakukan, akad yang mendasarinya, serta pengelolaan dana sesuai prinsip syariah. Dalam lembaga tertentu, informasi tambahan dapat diperlukan untuk menjelaskan pengelolaan dana sosial atau aspek kepatuhan syariah sesuai ketentuan yang berlaku.
Orientasi tersebut menunjukkan bahwa laporan keuangan syariah tidak hanya dipandang sebagai alat untuk menilai hasil usaha. Laporan juga menjadi sarana pertanggungjawaban atas amanah dan sumber daya yang dikelola. Transparansi membantu pihak terkait memahami bagaimana dana diperoleh, digunakan, dan dilaporkan. Dengan demikian, kualitas pelaporan berkaitan erat dengan kepercayaan masyarakat.
Walaupun penekanannya dapat berbeda, kedua sistem sama-sama membutuhkan informasi yang relevan, andal, dapat dibandingkan, dan mudah dipahami. Laporan yang baik harus disusun berdasarkan bukti transaksi dan kebijakan akuntansi yang tepat. Pengungkapan yang memadai juga diperlukan agar pengguna tidak salah memahami kondisi entitas.
3. Perbedaan Transaksi dan Akad
Salah satu pembeda yang mudah dikenali terdapat pada karakter transaksi. Dalam kegiatan ekonomi konvensional, hubungan antar-pihak dapat menggunakan berbagai bentuk perjanjian sesuai hukum dan ketentuan yang berlaku. Dalam kegiatan berbasis syariah, transaksi perlu menggunakan akad yang sesuai dengan prinsip syariah dan menggambarkan hak serta kewajiban para pihak secara jelas.
Beberapa akad yang dikenal dalam kegiatan keuangan syariah antara lain murabahah, mudharabah, musyarakah, dan ijarah. Murabahah merupakan transaksi jual beli dengan pengungkapan harga perolehan dan margin keuntungan yang disepakati. Mudharabah merupakan kerja sama ketika satu pihak menyediakan modal dan pihak lain mengelola usaha, dengan pembagian hasil sesuai kesepakatan dan ketentuan akad. Musyarakah melibatkan kerja sama para pihak yang berkontribusi pada usaha, sedangkan ijarah berkaitan dengan pemindahan hak manfaat atas suatu aset atau jasa melalui pembayaran sewa atau imbalan.
Karakteristik akad tersebut memengaruhi cara transaksi dipahami dan dicatat. Akuntan perlu mengetahui substansi perjanjian, kapan hak dan kewajiban timbul, bagaimana imbalan ditentukan, serta risiko yang ditanggung masing-masing pihak. Pencatatan tidak boleh hanya melihat nama produk atau istilah yang digunakan, tetapi harus memperhatikan isi dan pelaksanaan akad.
Pada transaksi berbasis bunga, imbalan umumnya ditentukan berdasarkan tingkat bunga dan ketentuan pinjaman. Dalam sistem syariah, transaksi pembiayaan tidak boleh sekadar mengganti istilah bunga dengan istilah lain. Struktur akad, objek transaksi, pembagian risiko, serta cara memperoleh imbalan harus sesuai dengan prinsip syariah. Karena itu, pemahaman terhadap substansi transaksi sangat penting.
Contoh tersebut memperlihatkan bahwa akuntansi syariah memerlukan pemahaman yang menggabungkan kemampuan teknis akuntansi dan pengetahuan mengenai akad. Mahasiswa perlu berlatih membaca dokumen transaksi, mengenali unsur perjanjian, serta menentukan pencatatan yang sesuai dengan standar dan ketentuan syariah.
4. Pengakuan, Pengukuran, dan Penyajian Informasi
Pengakuan, pengukuran, penyajian, dan pengungkapan merupakan bagian penting dalam proses akuntansi. Pengakuan berkaitan dengan kapan suatu unsur dicatat dalam laporan keuangan. Pengukuran menentukan nilai yang digunakan, sedangkan penyajian dan pengungkapan menjelaskan bagaimana informasi disampaikan kepada pengguna. Dalam kedua pendekatan, proses ini harus mengikuti standar yang relevan.
Pada akuntansi konvensional, perlakuan terhadap transaksi ditentukan oleh standar akuntansi yang berlaku dan substansi ekonomi transaksi. Akuntan harus menilai bukti, hak, kewajiban, serta kondisi yang mendasari transaksi. Kebijakan akuntansi perlu diterapkan secara konsisten agar laporan dapat dipahami dan dibandingkan.
Pada akuntansi syariah, proses yang sama juga dilakukan dengan memperhatikan karakteristik akad dan ketentuan syariah. Sebagai contoh, pencatatan transaksi murabahah perlu memahami proses jual beli dan margin yang disepakati. Transaksi mudharabah memerlukan pemahaman mengenai hubungan pemilik dana dan pengelola, sedangkan musyarakah berkaitan dengan kontribusi serta pembagian hasil dan risiko sesuai akad.
Karena karakteristik transaksi dapat berbeda, penyajian dan pengungkapan informasi juga perlu menjelaskan hal-hal yang relevan bagi pengguna. Informasi mengenai jenis akad, hak dan kewajiban, serta risiko dapat membantu pembaca laporan memahami kegiatan entitas. Ketentuan detail mengenai pengakuan dan pengukuran harus merujuk pada standar yang berlaku, bukan ditentukan hanya berdasarkan perkiraan pribadi.
Hal yang perlu digarisbawahi adalah akuntansi syariah bukan berarti seluruh laporan keuangannya sepenuhnya berbeda dari laporan konvensional. Keduanya memiliki banyak unsur yang sama, seperti laporan posisi keuangan dan laporan kinerja. Perbedaan muncul pada transaksi tertentu, perlakuan sesuai standar, serta informasi tambahan yang diperlukan untuk menggambarkan kepatuhan dan karakteristik syariah.
5. Etika, Tanggung Jawab, dan Penerapan di Lembaga
Etika merupakan bagian yang tidak terpisahkan dari profesi akuntansi. Akuntan berhadapan dengan informasi yang dapat memengaruhi keputusan banyak pihak. Kesalahan, kelalaian, atau manipulasi dapat menimbulkan kerugian dan mengurangi kepercayaan. Karena itu, profesional akuntansi harus menjaga objektivitas, kompetensi, kerahasiaan, integritas, dan perilaku profesional.
Dalam akuntansi syariah, nilai-nilai Islam memberikan landasan moral yang kuat. Amanah menuntut pengelola dana menjalankan tugas dengan bertanggung jawab. Shiddiq mengharuskan informasi disampaikan secara jujur. Adil berarti tidak merugikan pihak tertentu melalui pencatatan atau pelaporan yang menyesatkan. Prinsip tersebut selaras dengan kebutuhan profesional untuk menghasilkan informasi yang dapat dipercaya.
Penerapan akuntansi syariah dapat ditemukan pada lembaga perbankan dan keuangan syariah, perusahaan yang menjalankan transaksi sesuai prinsip syariah, serta lembaga pengelola zakat dan wakaf. Setiap lembaga memiliki karakter kegiatan dan kebutuhan pelaporan yang berbeda. Lembaga keuangan syariah perlu memperhatikan akad dan produk yang ditawarkan, sedangkan lembaga zakat dan wakaf perlu menunjukkan pertanggungjawaban atas penerimaan serta penyaluran dana.
Di sisi lain, akuntansi konvensional digunakan secara luas pada perusahaan, organisasi, dan institusi yang menerapkan standar akuntansi umum sesuai ketentuan yang berlaku. Pilihan sistem dan standar pelaporan bergantung pada jenis entitas, aktivitas, serta regulasi yang mengikatnya. Dengan demikian, akuntan harus mampu memahami konteks organisasi tempat bekerja.
Digitalisasi juga membawa tantangan etika baru. Penggunaan aplikasi, penyimpanan cloud, dan analitik data menuntut perlindungan informasi serta pengendalian akses. Akuntan harus memastikan data digunakan secara sah, dijaga kerahasiaannya, dan diperiksa ketepatannya. Teknologi dapat mempercepat pekerjaan, tetapi tidak menghapus tanggung jawab profesional manusia.
6. Mengapa Mahasiswa Perlu Memahami Keduanya?
Mahasiswa Akuntansi Syariah perlu memahami akuntansi konvensional dan syariah karena dunia kerja memiliki beragam jenis organisasi. Pemahaman terhadap konsep umum akuntansi menjadi fondasi untuk membaca laporan dan memahami proses bisnis. Sementara itu, pengetahuan syariah memberikan kemampuan khusus untuk menganalisis transaksi dan kebutuhan pelaporan lembaga yang beroperasi berdasarkan prinsip Islam.
Kompetensi teknis dapat dikembangkan melalui latihan menyusun laporan keuangan, melakukan pencatatan transaksi, mengolah data menggunakan spreadsheet, mengenal aplikasi akuntansi, memahami perpajakan, serta mempelajari audit dan pengendalian internal. Untuk memperkuat kompetensi syariah, mahasiswa dapat berlatih mengidentifikasi akad, membaca dokumen transaksi, dan memahami perlakuan akuntansi yang relevan.
Selain keterampilan teknis, mahasiswa perlu mengembangkan kemampuan komunikasi, berpikir kritis, kerja sama, manajemen waktu, dan adaptasi. Akuntan tidak bekerja sendirian. Mereka berkoordinasi dengan bagian operasional, manajemen, auditor, regulator, dan pihak lain. Kemampuan menjelaskan informasi secara jelas menjadi nilai tambah dalam lingkungan kerja.
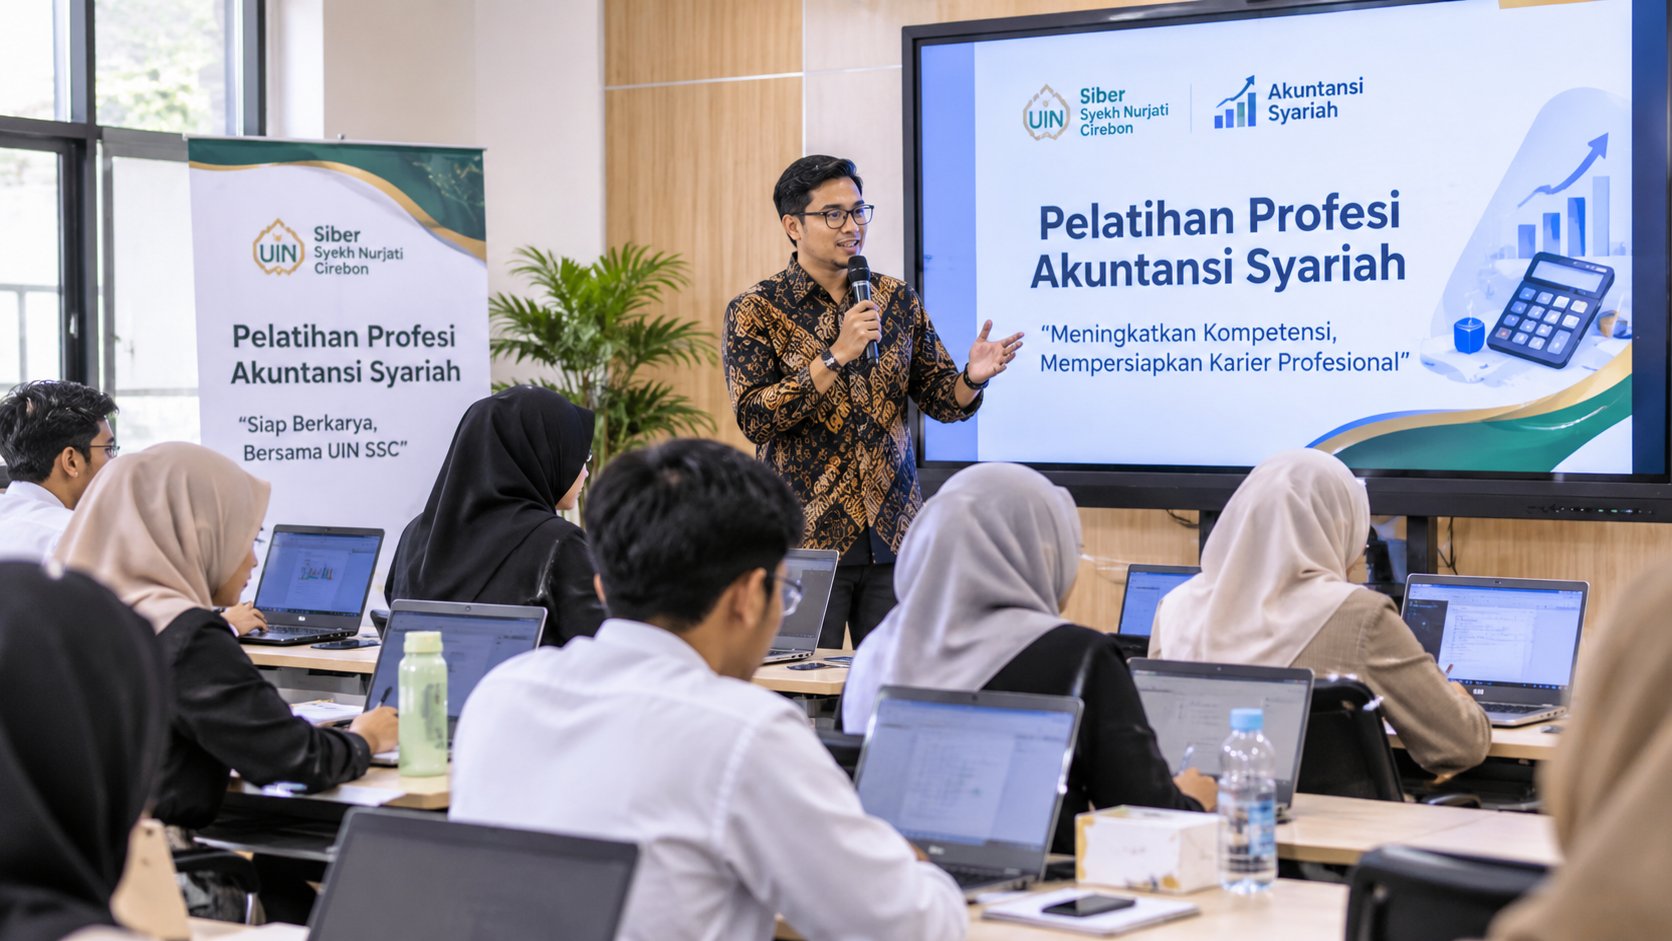
Pelatihan profesi, seminar, sertifikasi, magang, dan kuliah praktisi dapat membantu menjembatani teori dengan praktik. Kegiatan tersebut memberi kesempatan untuk mengenal perangkat kerja, standar profesional, serta tantangan yang ditemui di lapangan. Mahasiswa juga dapat membangun portofolio dari proyek dan hasil latihan yang dikerjakan selama perkuliahan.
Di lingkungan UIN Siber Syekh Nurjati Cirebon, mahasiswa dapat memanfaatkan proses pembelajaran dan berbagai kegiatan pengembangan diri untuk memperkuat kompetensi. Kolaborasi kampus dengan dunia industri dan lembaga profesi juga dapat menjadi ruang untuk mengenali kebutuhan tenaga kerja serta perkembangan praktik akuntansi.
Penutup: Berbeda Landasan, Sama-Sama Menuntut Profesionalitas
Akuntansi syariah dan akuntansi konvensional memiliki sejumlah persamaan sekaligus perbedaan. Keduanya sama-sama menjalankan proses pencatatan dan pelaporan untuk menyediakan informasi yang bermanfaat serta dapat dipertanggungjawabkan. Perbedaannya terutama terletak pada landasan dan prinsip yang menjadi pertimbangan, karakter transaksi, serta kebutuhan pengungkapan yang mengikuti aktivitas entitas.
Akuntansi konvensional berpedoman pada kerangka dan standar akuntansi yang berlaku secara umum. Akuntansi syariah menerapkan proses akuntansi dengan memperhatikan prinsip syariah, karakteristik akad, dan nilai seperti amanah, keadilan, serta transparansi. Memahami perbedaan tersebut membantu mahasiswa melihat bahwa pencatatan transaksi harus sesuai dengan substansi dan ketentuan yang berlaku.
Bagi generasi muda, pemahaman ini merupakan bekal untuk menghadapi dunia kerja yang semakin dinamis. Penguasaan teori perlu disertai keterampilan praktik, kemampuan digital, komunikasi, dan integritas. Mahasiswa juga perlu membiasakan diri belajar sepanjang hayat karena standar, teknologi, dan kebutuhan profesi dapat terus berkembang.
Pada akhirnya, menjadi akuntan yang profesional bukan hanya tentang mampu mengolah angka atau menggunakan aplikasi. Profesionalitas juga tercermin dari ketelitian, kejujuran, tanggung jawab, dan kemampuan menjaga kepercayaan. Dengan menguasai dasar akuntansi sekaligus memahami prinsip syariah, mahasiswa Akuntansi Syariah UIN Siber Syekh Nurjati Cirebon dapat mempersiapkan diri untuk berkontribusi dalam pengelolaan keuangan yang transparan, adil, dan bermanfaat bagi masyarakat.